ÉNERGIE | ANALYSE
Producteur et exportateur de pétrole, le Niger a pourtant connu en 2025 et 2026 des tensions répétées sur l’essence et le gasoil, particulièrement visibles à Niamey. Derrière ce paradoxe se trouvent une capacité de raffinage limitée, une demande en forte hausse, des importations coûteuses, des stocks de sécurité réduits et des fragilités dans la distribution. Mais le pays dispose aussi de leviers pour transformer cette crise en tournant de sa politique énergétique.
À Niamey, les files d’attente devant les stations-service ont matérialisé une contradiction difficile à ignorer : le Niger produit désormais du pétrole à une échelle sans précédent dans son histoire, exporte une part importante de son brut et dispose d’une raffinerie nationale, mais cette montée en puissance n’a pas empêché des ruptures de carburant sur le marché intérieur.
Le paradoxe n’est cependant qu’apparent. Extraire du pétrole, le raffiner, disposer de stocks suffisants, financer les importations complémentaires, transporter les produits et les mettre effectivement à disposition dans les stations constituent plusieurs opérations distinctes. La défaillance d’un seul de ces maillons peut provoquer une pénurie à la pompe.
En octobre 2026, le gouvernement nigérien a reconnu l’existence de contraintes touchant plusieurs niveaux de la chaîne pétrolière, depuis la production jusqu’à la distribution. Il cite également des problèmes de gouvernance, des circuits informels et des pratiques frauduleuses, sans que les données disponibles permettent encore de mesurer la contribution exacte de chacun de ces facteurs.
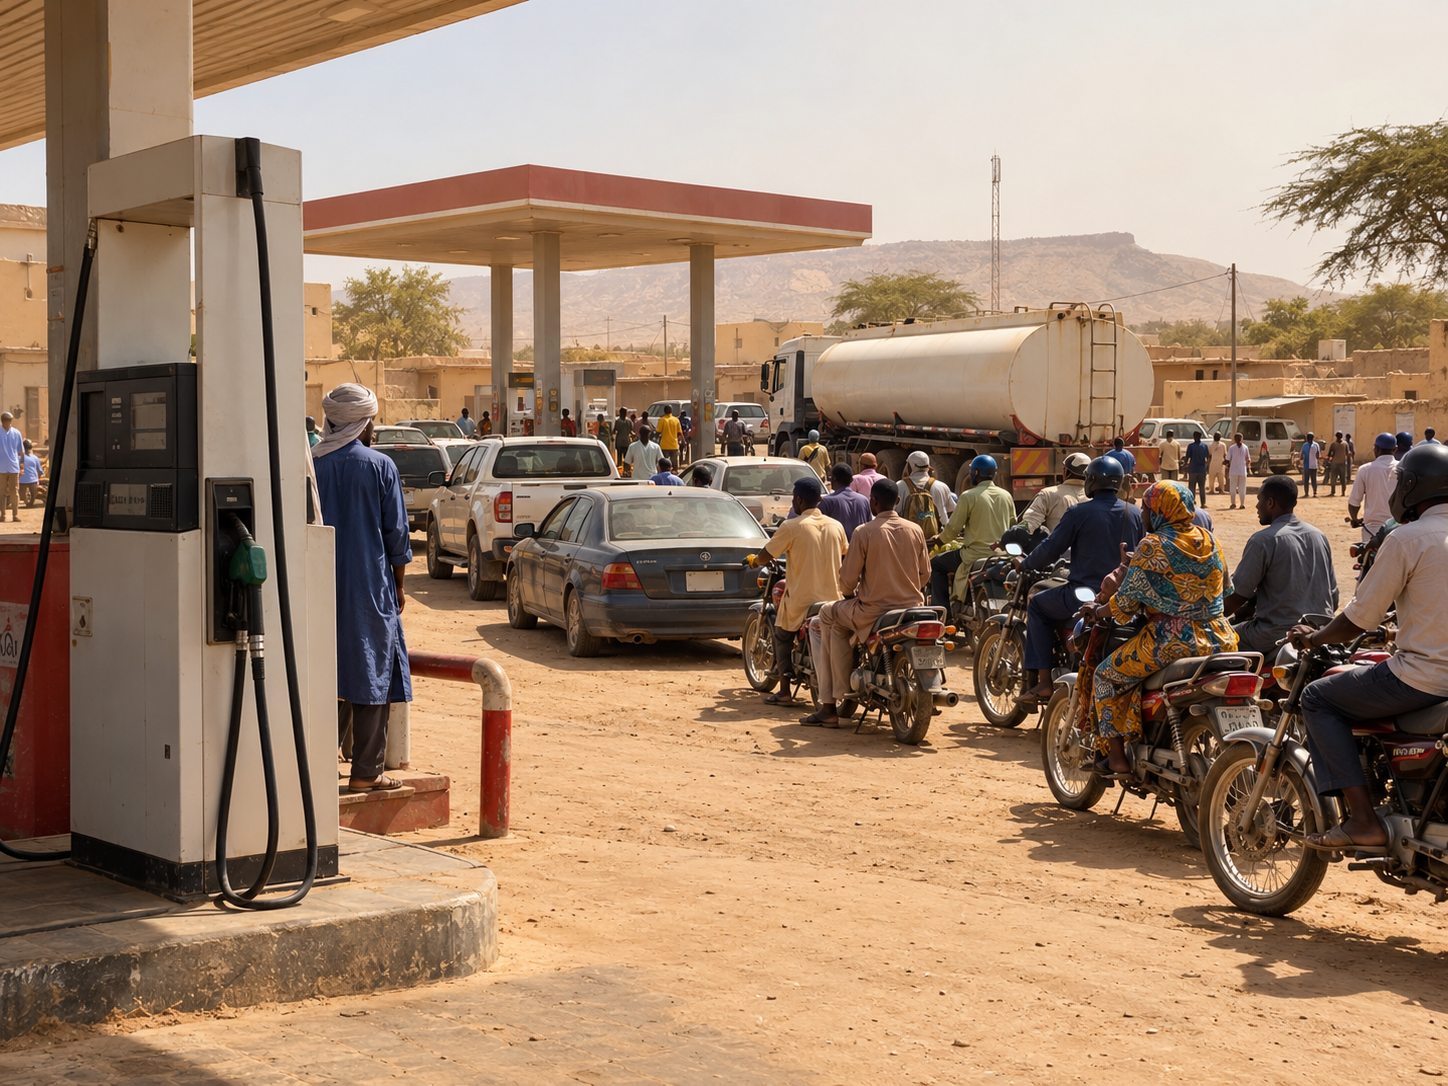
Les différents épisodes documentés ces derniers mois — du renforcement du contrôle de la distribution à la reconnaissance de failles sur l’ensemble de la chaîne pétrolière, en passant par le problème des dettes entre les différents acteurs du secteur — permettent désormais de regarder la crise non comme une succession d’incidents, mais comme un problème structurel.
Les chiffres qui résument la crise
34,49 millions de barils de brut produits en 2025, contre 20,35 millions en 2024.
–1,6 % environ pour la production d’essence SORAZ entre 2024 et 2025.
–12,1 % environ pour la production de diesel sur la même période.
196,62 millions de litres : déficit de Super sur les huit premiers mois de 2026.
52,60 millions de litres : déficit de gasoil sur la même période.
44 000 m³ : capacité opérationnelle de stockage SONIDEP annoncée en juin 2026.
45 jours : objectif gouvernemental de réserve de sécurité.
Le Niger produit beaucoup plus de brut, mais pas beaucoup plus de carburant
C’est probablement la donnée qui résume le mieux la situation.
Selon les statistiques pétrolières publiées par l’ITIE Niger, la production nationale de pétrole brut est passée de 20,35 millions de barils en 2024 à 34,49 millions en 2025. Cela représente une progression d’environ 69,5 % en une année.
Dans le même temps, la production de la SORAZ a évolué dans le sens inverse pour les deux principaux carburants. La production d’essence Super est passée de 253 625 tonnes en 2024 à 249 627 tonnes en 2025, soit environ –1,6 %. Celle du diesel a reculé de 410 336 à 360 655 tonnes, soit environ –12,1 %. Ces pourcentages résultent de calculs d’Œil du Sahel à partir des données publiées par l’ITIE Niger.
Cette différence montre pourquoi la hausse des exportations de brut ne peut pas être assimilée à une hausse équivalente de la disponibilité d’essence ou de gasoil.
Le ministère du Pétrole présente aujourd’hui le bloc d’Agadem avec une capacité contractuelle de production de 110 000 barils par jour, dont environ 90 000 destinés à l’exportation par pipeline et 20 000 associés à l’approvisionnement de la SORAZ.
Mais la raffinerie ne transforme pas nécessairement 20 000 barils chaque jour. Le comité technique mis en place en octobre retient plutôt un traitement de l’ordre de 15 000 barils/jour, avec pour objectif de remonter progressivement vers les 20 000.
La question centrale n’est donc pas seulement : combien de pétrole le Niger possède-t-il ?
Elle devient : quelle quantité de ce pétrole peut être transformée, au bon moment, en produits correspondant réellement aux besoins du marché national ?
Du puits à la pompe : six maillons à sécuriser
1. Production de brut — Agadem et futurs bassins
↓
2. Transport du brut — infrastructures pétrolières
↓
3. Raffinage — SORAZ aujourd’hui, Dosso éventuellement demain
↓
4. Importations complémentaires — lorsque le raffinage national ne suffit pas
↓
5. Stockage et transport intérieur — SONIDEP, dépôts, camions-citernes
↓
6. Stations-service — disponibilité réelle pour le consommateur
Une rupture à n’importe lequel de ces niveaux peut provoquer une pénurie à la pompe.
Une crise qui s’est construite progressivement
Les tensions observées en octobre 2026 n’ont pas commencé en octobre.
En mars 2025 déjà, la SONIDEP expliquait que la SORAZ livrait environ 25 citernes par jour, alors que le besoin national était estimé entre 40 et 50 citernes. Selon cette même estimation, Niamey représentait à elle seule 25 à 26 citernes par jour.
La SONIDEP annonçait alors recourir aux importations pour compléter l’offre nationale.
Les statistiques présentées par le ministère du Pétrole en octobre 2026 confirment l’aggravation du déséquilibre. Le déficit de Super est passé de 47,25 millions de litres en 2024 à 159,74 millions en 2025, avant d’atteindre 196,62 millions de litres sur les seuls huit premiers mois de 2026.
Le gasoil, qui affichait encore un solde positif en 2025, présente à son tour un déficit de 52,60 millions de litres sur les huit premiers mois de 2026, selon les données communiquées par le gouvernement.
Le besoin d’importer n’est donc plus seulement une réponse exceptionnelle à une panne ponctuelle. Il devient progressivement une composante du système national d’approvisionnement.
Les statistiques du commerce extérieur vont dans le même sens. Selon l’Institut national de la statistique, le Niger a importé 90 934 tonnes de produits pétroliers en 2024, contre 143 619 tonnes en 2025.
En valeur, ces importations sont passées de 56,9 à 96,5 milliards FCFA. Cela représente une hausse d’environ 58 % des volumes en une année.
Le changement du marché nigérian a révélé une demande jusque-là en partie invisible
Un autre élément mérite une attention particulière.
En mars 2025, un responsable de la SONIDEP estimait que le carburant entrant auparavant de manière informelle depuis le Nigeria pouvait représenter 40 à 50 % de la consommation nationale. Ce chiffre reste une estimation de l’entreprise publique et ne constitue pas une mesure indépendante du commerce informel.
Mais le Fonds monétaire international documente également un changement régional important. Après la suppression des subventions sur le carburant au Nigeria, les prix nigérians ont augmenté et une partie de la demande s’est reportée vers le marché formel nigérien.
Selon le FMI, cette évolution a contribué à pousser la demande au-delà de la capacité de production de la SORAZ.
Cela suggère que pendant des années, une partie de la consommation réelle du Niger pouvait être satisfaite par des circuits qui échappaient largement au système officiel.
Lorsque ces volumes ont diminué, la demande ne s’est pas nécessairement créée : elle s’est en partie déplacée vers les stations, la SONIDEP et la SORAZ.
Le marché formel s’est alors retrouvé confronté à une consommation supérieure à celle pour laquelle ses infrastructures avaient été dimensionnées.
L’importation résout le déficit physique, mais crée un problème financier
Lorsque la production nationale ne suffit plus, l’importation devient nécessaire.
Mais les prix à la pompe restent réglementés. Le Super 91 est fixé à 499 FCFA le litre et le gasoil à 618 FCFA, depuis juillet 2024.
Or les produits importés peuvent coûter davantage que le prix auquel ils doivent ensuite être commercialisés au Niger.
Le FMI estime à environ 42 milliards FCFA en 2026 la subvention explicite résultant des importations de carburant réalisées à un prix supérieur au niveau administré du marché intérieur. Le Fonds relève également une subvention implicite liée au mécanisme par lequel le brut destiné à la SORAZ est cédé à un prix fixé à 50 dollars le baril.
Le problème possède donc deux dimensions qu’il faut éviter de confondre : assurer physiquement la présence de carburant et financer durablement cette disponibilité.
Maintenir un prix accessible protège directement les ménages, les transporteurs, l’agriculture et une partie des activités économiques. Mais si chaque litre importé génère durablement un coût non compensé pour l’opérateur chargé de l’approvisionnement, la politique tarifaire peut aussi fragiliser la chaîne.
La question n’est donc pas simplement de choisir entre augmentation ou maintien des prix. Elle consiste à déterminer comment financer de manière transparente l’écart entre le coût réel des importations et le prix socialement souhaité.
Dix jours de réserves : une marge de sécurité étroite
La capacité de stockage constitue un autre point de vulnérabilité.
En juin 2026, le ministre du Pétrole évaluait la capacité opérationnelle de stockage de la SONIDEP à environ 44 000 m³, soit approximativement dix jours de couverture des besoins nationaux.
Il estimait parallèlement la consommation quotidienne à environ 2,5 millions de litres d’essence et entre 1,4 et 2 millions de litres de gasoil.
À partir de cette fourchette, les besoins combinés en essence et gasoil se situeraient autour de 3,9 à 4,5 millions de litres par jour.
Une réserve correspondant à 45 jours représenterait donc, à consommation inchangée, environ 175,5 à 202,5 millions de litres.
Ce calcul d’Œil du Sahel constitue un ordre de grandeur. Il ne prend pas en compte le GPL, le Jet A1, les différences entre stocks opérationnels et stratégiques ni les capacités propres de la SORAZ.
Le comité technique installé en octobre retient désormais précisément l’objectif de 45 jours de réserves de sécurité et prévoit un programme de construction de nouveaux dépôts.
Ce chantier pourrait être au moins aussi déterminant que l’augmentation de la production.
Une raffinerie peut fonctionner correctement sans empêcher une pénurie si les dépôts sont insuffisants. De même, disposer de stocks nationaux ne garantit pas leur disponibilité dans toutes les régions si l’essentiel des réserves reste concentré loin des zones de consommation.
Sorey a révélé le problème du dernier kilomètre
La situation observée à Niamey en octobre apporte une autre leçon.
Le 21 octobre, les ministres du Pétrole et du Commerce se sont rendus au dépôt de Sorey alors que les files d’attente persistaient devant les stations-service.
Selon le compte rendu de cette visite, près de 1,15 million de litres étaient livrés quotidiennement et le stock était déclaré disponible, tandis que de nouvelles citernes continuaient d’arriver.
Pourtant, certaines stations n’étaient toujours pas approvisionnées selon le planning prévu. Les promoteurs ont été appelés à retirer leurs quotas et à respecter le programme hebdomadaire.
Ce constat est essentiel.
Une pénurie à la pompe peut exister alors que du produit se trouve dans un dépôt. Entre les deux se trouvent les commandes, les quotas, les camions-citernes, les délais d’enlèvement, le transport, la réception par les stations et la vente finale.
Le Niger avait pourtant instauré dès juillet un dispositif national de suivi des stocks et des livraisons.
L’enjeu de 2027 ne sera donc pas seulement de collecter ces données, mais de les transformer en un véritable système d’alerte précoce capable d’identifier une anomalie avant que les files d’attente ne réapparaissent.
Ce que 2027 devrait permettre de mesurer
Un tableau de bord national pourrait suivre quelques indicateurs simples :
- jours de stocks disponibles ;
- production quotidienne de la SORAZ ;
- volumes importés et attendus ;
- livraisons par région ;
- stations en rupture ;
- consommation quotidienne par produit ;
- écarts entre volumes sortis des dépôts et volumes reçus en station.
Une partie de ces informations est déjà collectée. L’enjeu est désormais leur utilisation pour anticiper les ruptures.
La fraude existe, mais elle n’explique pas tout
Les autorités et la SONIDEP évoquent régulièrement les achats excessifs, les stockages informels, les transvasements et les reventes illicites.
Ces phénomènes peuvent accentuer les tensions et réduire rapidement les stocks disponibles dans certaines localités.
Mais le gouvernement reconnaît simultanément des contraintes de production, de transport, de distribution, de gouvernance et de financement.
Le ministre du Pétrole a lui-même averti que les écarts observés entre les volumes livrés par la SORAZ et les sorties de la SONIDEP ne devaient pas être automatiquement interprétés comme des détournements.
Faire de la fraude l’explication générale de la pénurie conduirait donc à traiter un symptôme comme la cause unique.
Agadem et les nouveaux bassins : un potentiel considérable, mais pas du carburant immédiatement disponible
Le Niger possède pourtant un avantage majeur : ses ressources pétrolières.
Le développement d’Agadem a changé l’échelle de la production nationale. Les autorités indiquent aujourd’hui une capacité contractuelle de 110 000 barils par jour et veulent poursuivre l’exploration de nouveaux bassins.
Mais il faut distinguer trois notions : une ressource géologique potentielle, une réserve commercialement prouvée et une production effectivement disponible.
Les estimations publiques concernant certains nouveaux bassins, notamment Kafra, ont parfois varié fortement selon les communications et les définitions employées. Elles ne peuvent donc pas être additionnées ou présentées comme autant de pétrole immédiatement exploitable.
Même lorsqu’un nouveau gisement devient productif, son effet sur les stations-service dépendra encore de la capacité de raffinage et de l’organisation du marché intérieur.
Chine, Algérie, Türkiye : diversifier sans déplacer la dépendance
La Chine et la CNPC restent au cœur du dispositif actuel : développement d’Agadem, production, fourniture du brut à la SORAZ et pipeline d’exportation.
Le partenariat avec l’Algérie prend parallèlement une dimension plus large. En juin 2026, la SONIDEP et plusieurs filiales de Sonatrach ont signé des mémorandums couvrant le forage, le traitement des données sismiques mais également la distribution de produits pétroliers.
La Türkiye intervient également dans l’exploration à travers plusieurs blocs attribués à la SONIDEP et étudiés avec TPAO.
Pour le Niger, l’enjeu n’est probablement pas de remplacer un partenaire dominant par un autre, mais de répartir les risques.
La Chine peut rester un partenaire majeur de la production existante tandis que d’autres coopérations contribuent à l’exploration, au transport, au stockage, à la distribution ou au développement de nouvelles capacités industrielles.
La diversification n’est toutefois utile que si elle s’accompagne d’une maîtrise nationale des contrats, des données géologiques, des coûts et des technologies.
Dosso : un projet stratégique, mais pas une solution à la crise actuelle
La future raffinerie de Dosso change potentiellement l’équation.
La convention signée en août 2026 prévoit une capacité annoncée de 100 000 barils par jour, pour un investissement estimatif de 1,9 milliard de dollars, soit plus de 1 077 milliards FCFA. La convention prévoit trois années de construction.
Une telle installation représenterait cinq fois la capacité nominale actuelle de la SORAZ.
Mais au 23 octobre 2026, Dosso reste un projet industriel à financer et à construire. Il ne peut donc pas être présenté comme une réponse aux pénuries immédiates.
Sa dimension pose également une autre question : une capacité de 100 000 barils par jour serait largement supérieure aux seuls besoins actuels du marché intérieur.
Pour être économiquement cohérente, une telle raffinerie devrait vraisemblablement s’inscrire dans une stratégie plus large : exportation de produits raffinés vers les pays voisins, pétrochimie, stockage régional et transformation d’une part plus importante du pétrole aujourd’hui exporté sous forme brute.
Dosso devrait donc être analysée comme un projet d’industrialisation pétrolière et régionale, pas seulement comme une réponse aux files d’attente de Niamey.
Les revenus pétroliers peuvent-ils financer la sécurité énergétique ?
La montée des exportations apporte également une marge financière nouvelle.
Selon les données présentées par le ministre du Pétrole, 50,3 millions de barils avaient été exportés au 28 mai 2026. La part attribuée à l’État, estimée à 12,9 millions de barils, aurait généré environ 950 millions de dollars de recettes de commercialisation.
Le ministre a également annoncé que l’avance de 400 millions de dollars contractée auprès du partenaire chinois avait été entièrement remboursée en mars 2026.
Cela pose une question de politique publique : une partie des recettes provenant du pétrole pourrait-elle être transformée en infrastructures destinées précisément à garantir la disponibilité de l’énergie pour l’économie nationale ?
Le choix ne se limite pas à financer des subventions sur les carburants. Les ressources peuvent aussi contribuer aux dépôts stratégiques, à la maintenance des installations, aux infrastructures logistiques, au gaz associé, à la formation technique ou encore à la modernisation du système de suivi des approvisionnements.
2027 sera le premier véritable test
La grande maintenance de la SORAZ prévue en 2027 constituera l’un des premiers tests de cette stratégie.
Le comité technique installé en octobre a reçu pour mission de préparer cette période, de suivre quotidiennement les stocks et les importations, d’établir un programme d’approvisionnement de trente jours révisé chaque semaine et de porter progressivement les réserves de sécurité à 45 jours.
Pour éviter une répétition de la crise, plusieurs conditions devront être réunies simultanément : disposer avant l’arrêt de volumes suffisants, sécuriser les contrats d’importation, répartir les stocks entre les régions, disposer de transporteurs mobilisables et préserver la capacité financière de la SONIDEP.
La réduction de la consommation de gasoil pour produire de l’électricité constitue également une piste. Le comité envisage à court terme l’importation de gaz ou de fioul depuis l’Algérie et, à moyen terme, l’exploitation du gaz associé d’Agadem pour réduire la dépendance des centrales thermiques de la NIGELEC au gasoil.
Chaque litre qui n’est plus nécessaire pour produire de l’électricité peut contribuer à réduire la pression sur le transport, l’agriculture, l’industrie ou les mines.
Trois horizons pour sortir du cycle des pénuries
2026–2027 | Sécuriser
Préparer la maintenance SORAZ, apurer les dettes, contractualiser les importations et constituer des stocks avant les arrêts techniques.
2027–2028 | Résister aux chocs
Porter la SORAZ vers son niveau nominal lorsque les conditions techniques le permettent, atteindre 45 jours de réserves, développer les dépôts régionaux et diversifier les corridors.
2028–2030 | Transformer
Faire progresser Dosso si son financement est effectivement bouclé, développer le gaz associé et les nouveaux bassins et préparer un marché régional des produits raffinés.
Trois étapes plutôt qu’une solution miracle
La sortie durable de crise pourrait finalement reposer sur ces trois horizons.
À court terme, le Niger doit sécuriser le système existant : production maximale techniquement soutenable de la SORAZ, apurement des dettes, importations anticipées, stocks suffisants avant la maintenance 2027 et surveillance quotidienne des flux.
À moyen terme, l’objectif pourrait être de porter réellement la réserve stratégique à 45 jours, de multiplier les capacités de stockage régionales, de diversifier les corridors d’approvisionnement et de réduire la consommation de gasoil dans la production électrique.
À plus long terme, Dosso, l’exploration de nouveaux bassins et le développement du gaz pourraient permettre de transformer davantage de ressources sur le territoire national et éventuellement de positionner le Niger comme fournisseur régional de produits raffinés.
Aucune de ces trois étapes ne remplace les autres.
Une nouvelle raffinerie ne règle pas une mauvaise distribution. Des stocks importants ne compensent pas une SONIDEP financièrement fragilisée. Des contrôles renforcés ne créent pas les litres qui manquent. Et produire davantage de pétrole brut ne garantit pas que davantage d’essence sortira des pompes.
De la souveraineté du sous-sol à la sécurité à la pompe
La crise du carburant de 2025-2026 révèle finalement une différence fondamentale entre souveraineté sur une ressource et sécurité d’approvisionnement.
Le Niger possède du pétrole. Il en produit désormais beaucoup plus qu’il y a quelques années et en tire des recettes croissantes. Mais une véritable sécurité énergétique suppose une chaîne entière : produire, raffiner, importer lorsque nécessaire, financer, stocker, transporter, distribuer et surveiller.
La crise ne deviendra durablement un événement du passé que si les politiques engagées transforment cette succession de maillons en un système capable d’absorber les pannes, les maintenances, les hausses de demande et les chocs extérieurs.
L’enjeu n’est donc plus seulement d’extraire davantage de barils d’Agadem ou d’ailleurs.
Il est de faire en sorte que la richesse pétrolière du Niger puisse aussi se traduire, lorsque les consommateurs en ont besoin, par des litres effectivement disponibles dans les stations de Niamey, Zinder, Maradi, Agadez et du reste du pays.